Peut-on payer en ligne avec une carte bancaire virtuelle ?
Votre panier est prêt. Au moment de saisir votre carte, vous voyez dans l’application bancaire une option « carte virtuelle ». Faut-il créer un nouveau numéro ? Pourrez-vous être remboursé si l’article ne convient pas ? Et que se passe-t-il si le site prélève l’achat seulement à l’expédition ? Voici les vérifications utiles avant de cliquer sur « payer ».
La réponse en bref
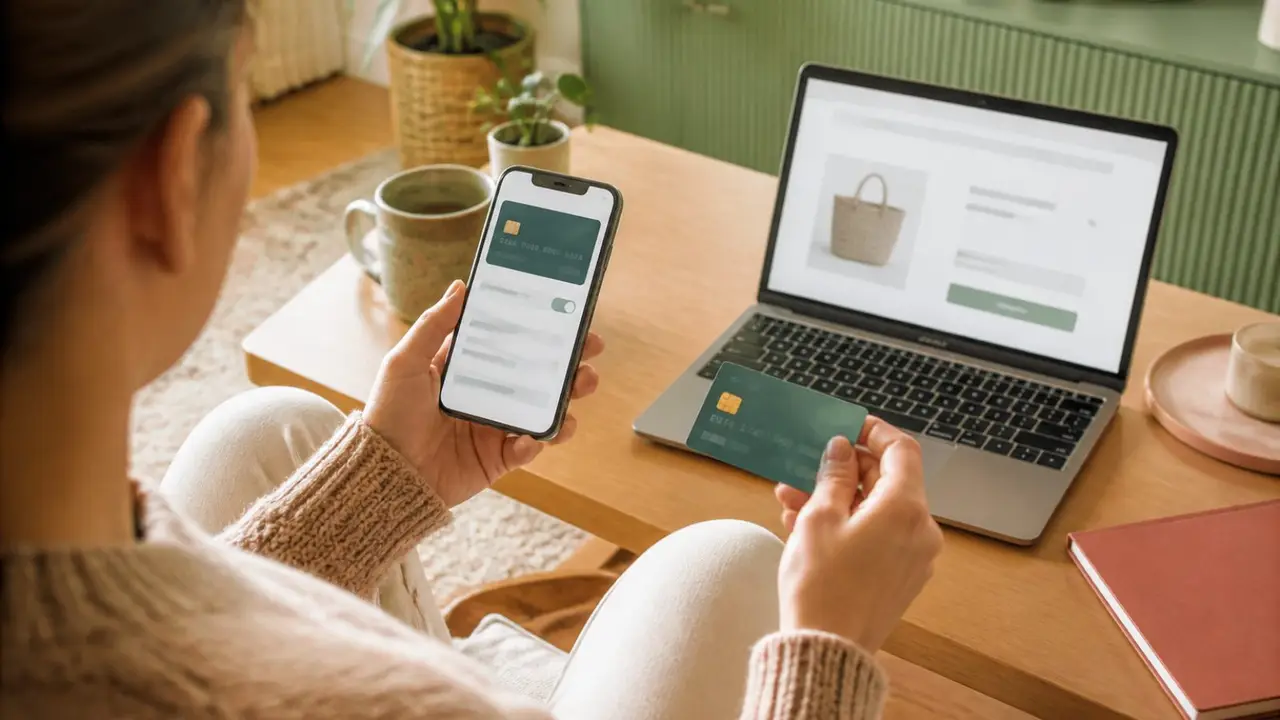
Oui, une carte bancaire virtuelle permet de payer sur Internet avec un numéro, une date de validité et un cryptogramme, comme une carte classique. Il faut toutefois choisir un modèle adapté : une carte à usage unique pour certains achats ponctuels, une carte réutilisable pour les paiements réguliers. Les plafonds, les frais et les conditions d’acceptation dépendent du service.
En bref
Une carte virtuelle, qu’est-ce que cela change ?
La carte n’a pas de support plastique : ses coordonnées sont accessibles dans l’espace prévu par l’établissement qui la fournit. Vous les utilisez dans le formulaire de paiement du commerçant. Avec le service e-Carte Bleue présenté par Visa, le numéro généré évite notamment de transmettre celui de votre carte habituelle.
Virtuelle ne signifie ni anonyme, ni prépayée, ni sans plafond. C’est une manière de disposer d’une carte, pas une réserve d’argent indépendante par définition. La Banque de France rappelle que le contrat détermine ses conditions d’utilisation.
Le rattachement varie. BoursoBank précise que ses cartes virtuelles sont adossées à la carte principale : leurs dépenses utilisent le même compte et ses plafonds. Chez Revolut, les paiements sont prélevés sur les comptes disponibles ; la carte virtuelle n’est pas à recharger séparément. Vérifiez donc le fonctionnement de votre offre avant de chercher un bouton « ajouter de l’argent ».
Carte à usage unique ou réutilisable : laquelle choisir ?
Une carte réutilisable garde ses coordonnées pour plusieurs paiements pendant sa validité. Une carte à usage unique est conçue pour un achat ponctuel, avec un renouvellement ou une désactivation selon les règles du fournisseur. Revolut distingue ces deux usages dans son aide.
| Votre achat | Ce qu’il faut vérifier |
|---|---|
| Commande ponctuelle, réglée en une fois | Une carte à usage unique peut convenir si les conditions du paiement l’autorisent. |
| Abonnement mensuel | Une carte réutilisable, valide pour les prochaines échéances. |
| Essai gratuit puis abonnement | La date de facturation et la procédure de résiliation, avant de fournir la carte. |
| Commande expédiée en plusieurs colis | Un ou plusieurs débits, et leur compatibilité avec la carte choisie. |
| Hôtel, location ou retrait au guichet | Les exigences du professionnel : caution, préautorisation et présentation éventuelle d’une carte physique. |
Le dernier cas mérite une lecture des conditions du marchand. Visa et BoursoBank signalent la limite des achats exigeant de présenter la carte physique lors de leur délivrance. Un paiement accepté sur le site ne règle pas forcément cette difficulté au comptoir.
Comment payer avec une carte virtuelle, concrètement ?
- Ouvrez vous-même l’application ou le site de votre établissement. Recherchez le service de carte virtuelle dans l’espace habituel.
- Choisissez le type adapté à l’achat. Regardez les limites d’usage, la durée de validité et les réglages disponibles.
- Vérifiez le montant total. Incluez livraison et options choisies si le service demande de définir un plafond.
- Saisissez les coordonnées de cette carte sur le formulaire de paiement. Numéro, expiration et cryptogramme doivent tous correspondre à la même carte.
- Validez l’authentification demandée par votre banque. Contrôlez le montant et le bénéficiaire affichés, puis conservez la confirmation de commande.
Exemple fictif : votre article coûte 48 € et la livraison 5 €. Si vous fixez une limite à 48 €, elle ne couvre pas les 53 € de la commande. Le problème vient alors du réglage, pas du caractère virtuel de la carte.
Si le commerçant annonce un encaissement à l’expédition, plusieurs débits ou un montant ajustable, consultez les règles du service avant de créer un numéro temporaire. Il n’existe pas une durée de validité à choisir pour toutes les commandes.
« Usage unique » veut-il toujours dire un seul mouvement bancaire ?
Pas nécessairement. Un commerçant peut vérifier une carte avant le paiement final. La FAQ BoursoBank décrit une exception précise : son service autorise jusqu’à deux opérations inférieures à 2 € afin de permettre certaines vérifications. Il recommande de supprimer la carte si vous avez réellement payé un achat de moins de 2 € avec elle.
Cet exemple appartient à cette offre ; ce n’est pas une règle commune à toutes les banques. Il montre surtout pourquoi il faut consulter l’état de la carte dans l’application. Ne déduisez pas du seul intitulé « usage unique » que tout numéro a forcément disparu après le premier petit mouvement.
Peut-on recevoir un remboursement après expiration de la carte ?
Oui, cela peut rester possible. BoursoBank indique que le remboursement rejoint le compte associé, même si la carte virtuelle a expiré ou a été supprimée. Revolut prévoit également le traitement des remboursements sur des cartes inactives ou à usage unique.
Vous n’avez donc pas à conclure que l’argent est perdu parce que l’ancien numéro n’apparaît plus parmi les cartes actives. Conservez la confirmation d’achat et celle du remboursement. Si rien n’arrive, demandez au marchand s’il a bien effectué l’opération, puis contactez votre établissement avec ses références. Les modalités et les délais restent ceux du service utilisé.
Supprimer la carte suffit-il à arrêter un abonnement ?
Non : supprimer un moyen de paiement ne constitue pas une résiliation du contrat. Vous devez demander la fin de l’abonnement selon ses conditions et conserver une preuve de votre démarche. Service Public détaille les procédures de résiliation et les engagements à vérifier.
Pour un essai gratuit, notez dès le départ la date à laquelle le service devient payant. Une carte temporaire ne dispense pas de résilier dans les délais. Si des paiements persistent après une résiliation effective, adressez une réclamation au professionnel et contactez votre banque ; ne confondez pas un désaccord commercial avec une opération que vous n’avez jamais autorisée.
La carte virtuelle protège-t-elle de toutes les arnaques ?
Non. Elle peut limiter l’exposition des coordonnées de votre carte habituelle, mais elle ne garantit ni la livraison, ni la qualité du produit, ni l’honnêteté du vendeur. Une carte réutilisable peut aussi être détournée si ses coordonnées sont compromises.
Cybermalveillance.gouv.fr recommande de vérifier le vendeur et l’adresse du site. La présence de HTTPS indique une communication chiffrée ; elle ne certifie pas le sérieux de la boutique. Le code PIN utilisé au distributeur n’a pas à être saisi dans le formulaire du marchand.
Après l’achat, surveillez les opérations. En cas de paiement non autorisé, contactez immédiatement votre établissement par son canal habituel pour faire opposition et contester l’opération selon sa procédure. La Banque de France rappelle ces démarches ; recréer simplement un numéro ne remplace pas le signalement de la fraude.
Que vérifier si le paiement est refusé ?
Regardez d’abord si la carte virtuelle est encore active, si ses coordonnées sont à jour et si son usage correspond à la commande. Contrôlez ensuite le plafond disponible et l’authentification. Notre guide sur la carte refusée malgré un compte approvisionné complète ces vérifications.
Avant d’activer le service, lisez aussi sa tarification et les conditions des éventuelles assurances associées. Les mots « virtuelle » ou « gratuite » ne suffisent pas à établir les frais de votre formule ou les garanties de chaque achat.
Sources
Sources consultées le 12 novembre 2026 ; règles de remboursement, petits paiements et résiliation revérifiées le 17 novembre. Les fonctionnalités citées sont celles des établissements nommés ; vérifiez les conditions de votre propre offre.
- Banque de France — La carte de paiementBanque de France
- Visa — e-Carte BleueVisa
- Revolut — Utiliser une carte virtuelleRevolut
- BoursoBank — Fonctionnement de la carte virtuelleBoursoBank
- BoursoBank — Sites marchands et présentation d’une carte physiqueBoursoBank
- BoursoBank — Petites opérations sur une carte à usage uniqueBoursoBank
- BoursoBank — Remboursement après expiration ou suppressionBoursoBank
- Revolut — Problèmes avec un remboursementRevolut
- Service Public — Résilier un contrat à tacite reconductionService Public
- Cybermalveillance.gouv.fr — Sécuriser ses achats sur InternetCybermalveillance.gouv.fr
Auteur
Spécialiste Argent & consommation — Bonne Question
Banque, abonnements, garanties, remboursements et droits du consommateur : il chiffre chaque situation et indique les délais et recours réels, sources officielles à l'appui (service-public.fr, Code de la consommation, DGCCRF).
Voir tous ses articles